퇴직금 계산기, 월급 300만 원에 3년이면 세금 떼고 얼마 받을까
2026-10-25
이 게시물은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
월급 300만 원으로 딱 3년을 채우고 나가면 퇴직금은 약 881만 원, 세금을 떼고 손에 들어오는 돈은 약 871만 원입니다.
퇴직금 계산기에 입사일과 월급만 넣으면 나오는 숫자입니다. 그런데 이 숫자가 어떻게 나왔는지 알면 회사가 준 퇴직금 정산서를 한 줄씩 직접 맞춰 볼 수 있습니다. 계산식, 세금이 줄어드는 순서, IRP로 받을 때 달라지는 점을 차례로 풀어 보겠습니다.
아래 금액은 모두 예상치이며, 정확한 금액은 회사나 세무 전문가에게 확인하세요.
1. 퇴직금 계산식은 두 줄입니다
▲ 마지막 근무일보다 먼저 확인할 것은 퇴직 전 3개월 급여입니다
근로자퇴직급여 보장법이 정한 기본식은 이렇습니다.
- 1일 평균임금: 퇴직 전 3개월 임금 총액 ÷ 그 3개월의 날짜 수
- 퇴직금: 1일 평균임금 × 30 × 재직일수 ÷ 365
받을 수 있는 사람은 1년 이상 일했고, 4주 평균 주 15시간 이상 일한 근로자입니다. 정규직, 계약직, 아르바이트를 가리지 않습니다.
예를 들어 2023년 11월 1일에 입사해 2026년 10월 31일까지 일했고, 월급이 300만 원이라고 해 보겠습니다. 퇴사일은 마지막 근무일 다음 날인 11월 1일로 셉니다.
- 퇴직 전 3개월 임금: 300만 × 3 = 900만 원
- 3개월 날짜 수: 8월 1일부터 10월 31일까지 92일
- 1일 평균임금: 900만 ÷ 92 = 약 97,826원
- 재직일수: 1,096일 (2024년 2월 29일 포함)
- 퇴직금: 97,826 × 30 × 1,096 ÷ 365 = 약 881만 원
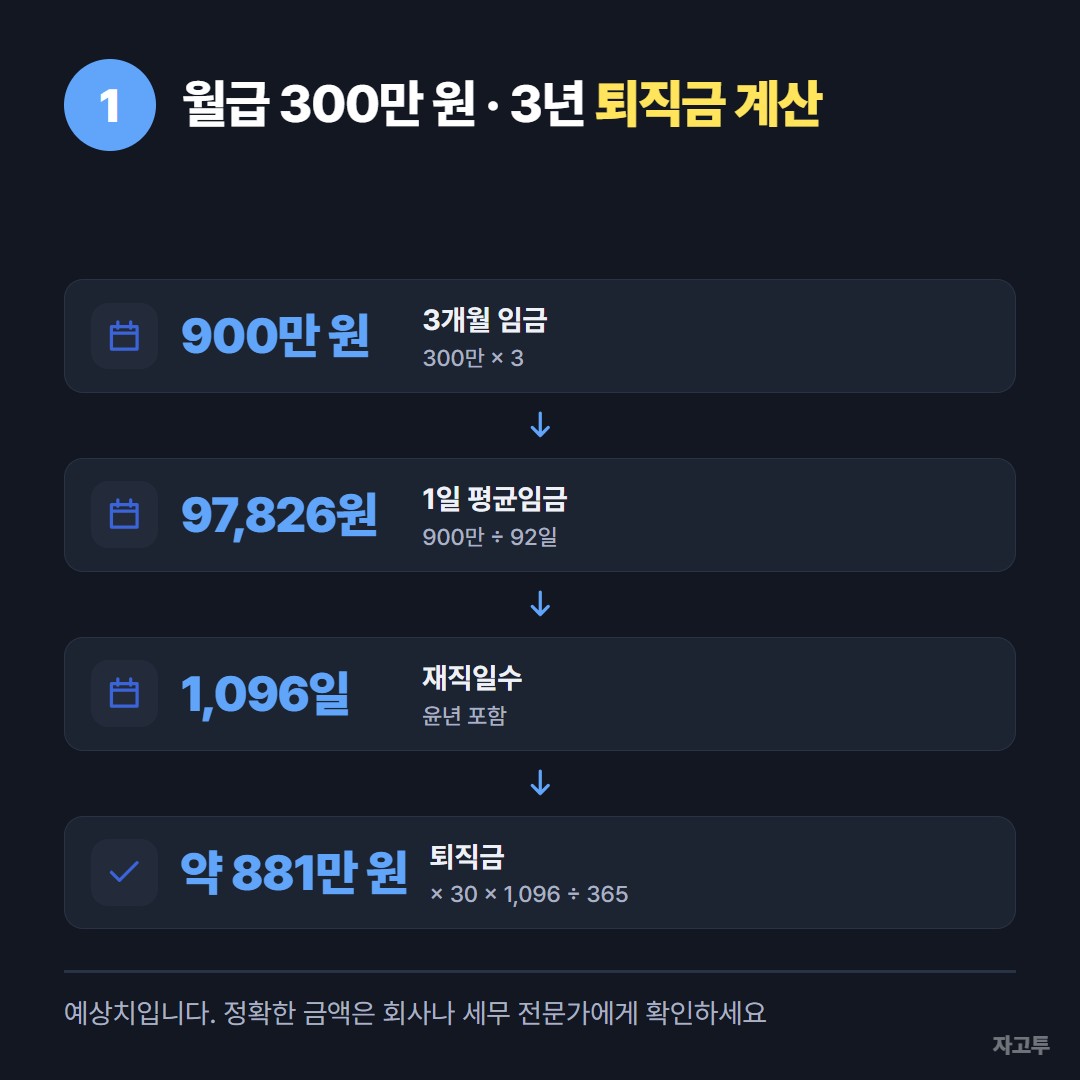
▲ 3개월 날짜 수가 92일이면 하루 평균이 조금 내려갑니다
흔히 "월급 × 근속연수"로 어림하면 900만 원이 나옵니다. 19만 원 차이는 8월·10월처럼 31일짜리 달이 낀 3개월이 92일로 길어서 생깁니다. 퇴사 날짜를 며칠 옮기면 이 날짜 수가 89일에서 92일 사이로 바뀝니다.
2. 평균임금에 넣는 돈, 빼는 돈
같은 월급이라도 무엇을 넣느냐에 따라 퇴직금이 수백만 원씩 달라집니다.
- 넣는 돈: 기본급, 매달 정해서 주는 직책·식대 같은 고정 수당, 연장·야간·휴일 수당
- 상여금: 퇴직 전 1년 동안 받은 금액 × 3/12
- 연차수당: 퇴직 전 1년 동안 받은 미사용 연차수당 × 3/12
- 빼는 돈: 경조사비, 출장비 같은 실비, 어쩌다 한 번 받은 돈
월급 400만 원으로 10년을 일한 경우로 비교해 보겠습니다. 상여금을 안 넣으면 퇴직금은 약 3,915만 원입니다. 1년 상여금 600만 원과 연차수당 100만 원을 넣으면 3개월 임금에 175만 원이 더해져 약 4,486만 원이 됩니다.
상여금 칸 하나로 570만 원이 갈립니다. 회사 정산서가 계산과 다르면 이 칸부터 확인하세요.
자고투(ZAGO.TO)의 퇴직금 계산기는 월급 칸과 상여금·연차수당 칸을 나눠 두었습니다. 상여금을 넣었을 때와 뺐을 때를 바로 바꿔 보며 비교할 수 있습니다.
평균임금에는 예외가 두 가지 있습니다. 평균임금이 통상임금보다 적으면 통상임금으로 계산합니다(근로기준법 제2조). 육아휴직, 업무상 부상 휴업 같은 기간은 3개월 계산에서 빼고 그 앞 기간으로 셉니다(근로기준법 시행령 제2조).
3. 퇴직금 세금, 여섯 단계로 줄어듭니다
퇴직금에 붙는 퇴직소득세는 월급 세금과 계산 방식이 다릅니다. 근속연수만큼 공제하고, 1년 치로 나눴다가 다시 곱하는 구조라 세율이 낮게 나옵니다. 앞의 300만 원·3년 예시로 따라가 보겠습니다.
- 퇴직소득: 약 881만 원
- 근속연수공제: 5년 이하는 1년에 100만 원, 3년이면 300만 원
- 환산급여: (881만 − 300만) × 12 ÷ 3 = 약 2,325만 원
- 환산급여공제: 800만 + (2,325만 − 800만) × 60% = 약 1,715만 원
- 과세표준: 2,325만 − 1,715만 = 약 610만 원, 기본세율 6%를 곱하면 약 36만 6천 원
- 퇴직소득세: 36만 6천 원 ÷ 12 × 3 = 약 9만 1천 원, 여기에 지방소득세 10% 약 9천 원
세금 합계는 약 10만 원입니다. 퇴직금 881만 원에서 세금은 1.1% 정도입니다.
10년을 일한 400만 원 예시도 같은 순서로 셉니다. 근속연수공제가 1,500만 원으로 커져서 세금 합계는 약 46만 원, 실수령액은 약 3,869만 원입니다. 이것도 1.2% 정도입니다.
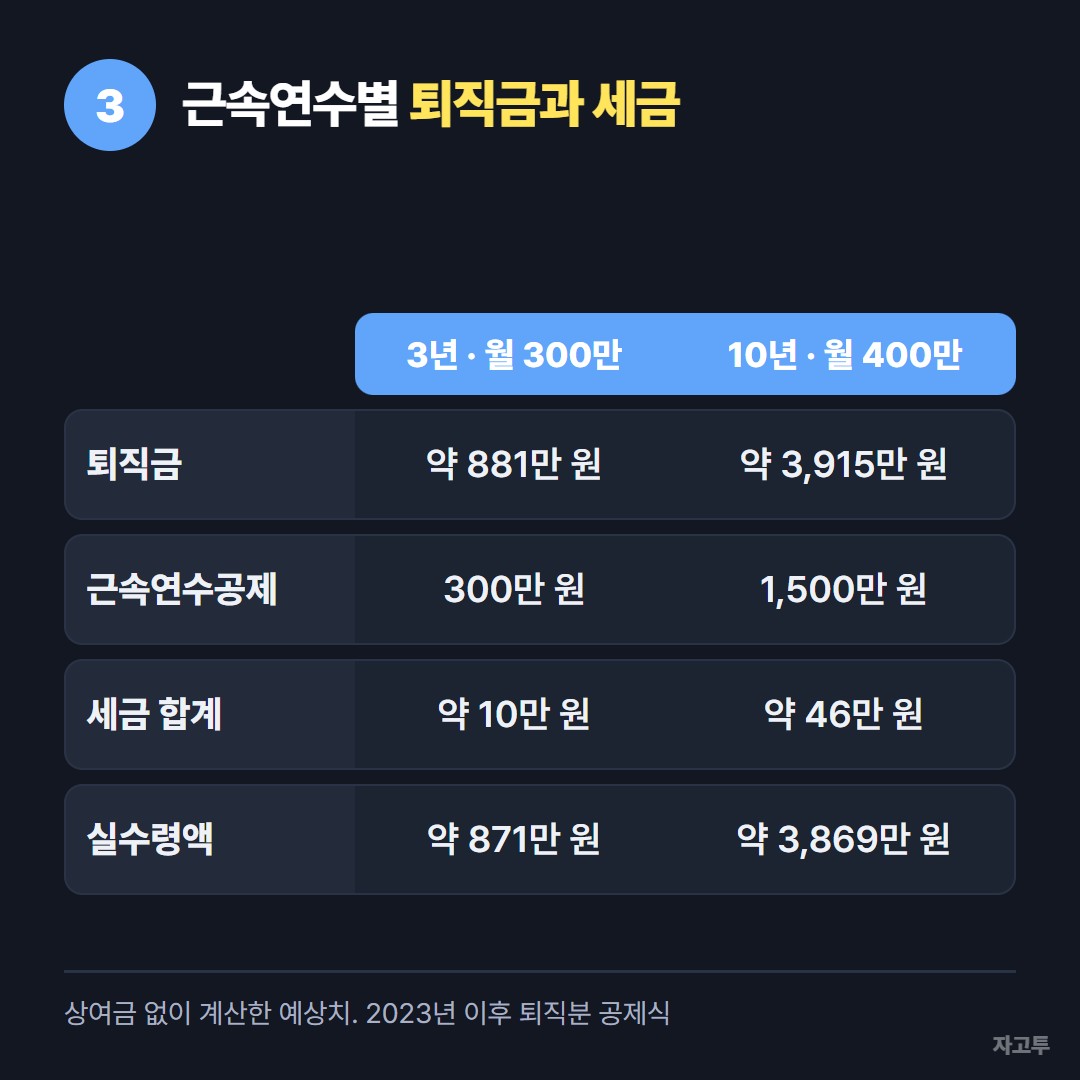
▲ 근속연수가 길수록 공제도 커져서 세율이 크게 오르지 않습니다
근속연수는 1년이 안 되는 끝자리를 1년으로 올려 셉니다. 3년 2개월을 일했으면 4년으로 보고 근속연수공제를 400만 원 받습니다. 공제식은 2023년 이후 퇴직분 기준입니다.
4. IRP로 받으면 세금은 나중에
퇴직금은 퇴직일부터 14일 안에 받아야 합니다. 그리고 2022년 4월부터는 원칙적으로 내 이름의 IRP(개인형 퇴직연금) 계좌로 받습니다. 만 55세 이후 퇴직하거나 퇴직금이 300만 원 이하인 경우 등은 예외입니다.
IRP로 받으면 회사가 퇴직소득세를 떼지 않고 그대로 넘깁니다. 세금은 나중에 찾을 때 냅니다.
- 중간에 해지해 한 번에 찾을 때: 미뤘던 퇴직소득세를 그대로 냅니다
- 55세 이후 연금으로 나눠 받을 때: 연금 수령 10년 차까지는 세금의 70%, 11년 차부터는 60%만 냅니다
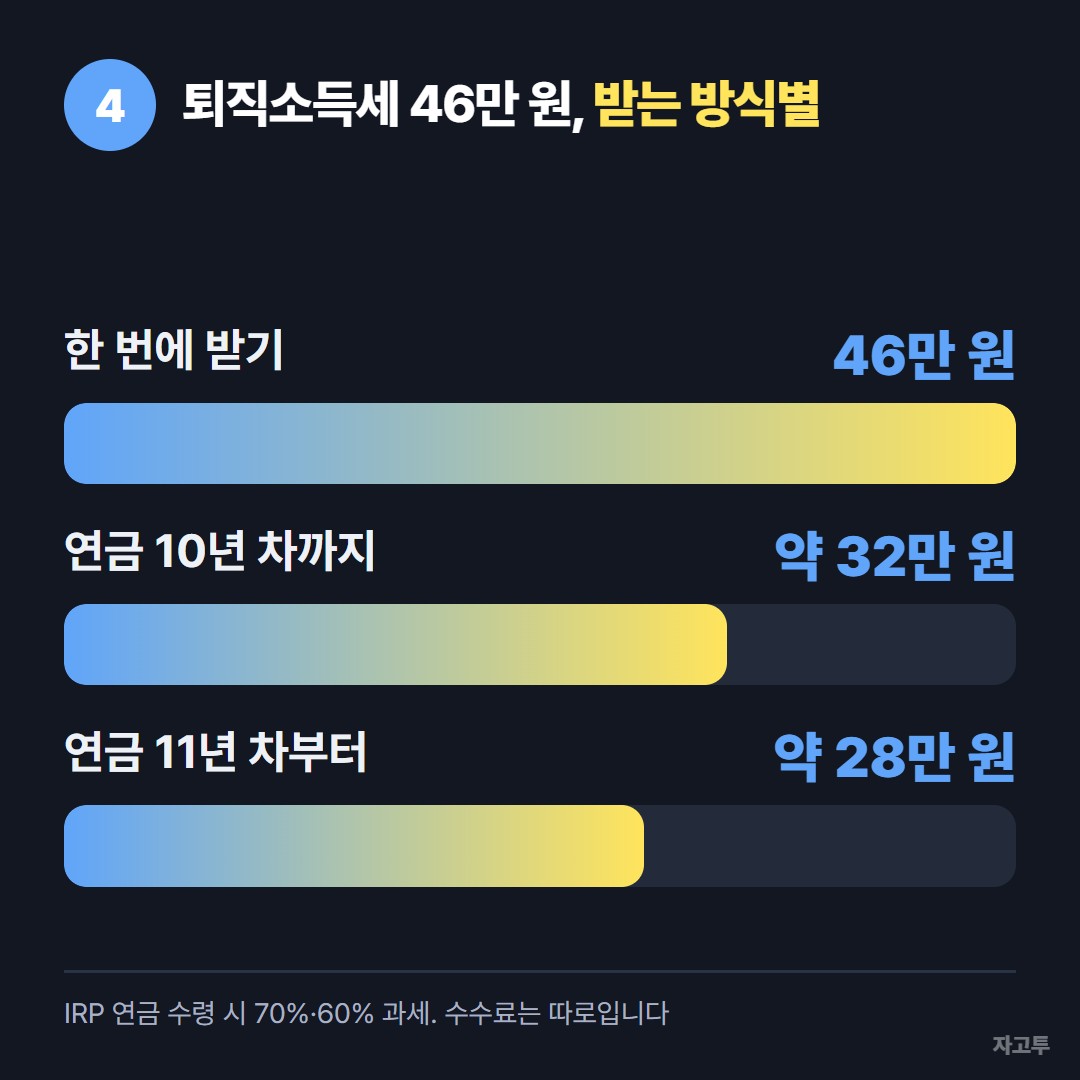
▲ 같은 퇴직금이라도 연금으로 받으면 세금이 30~40% 줄어듭니다
10년 예시의 세금 46만 원이라면 연금으로 받을 때 약 32만 원, 11년 차 이후 몫은 약 28만 원 꼴입니다. 다만 IRP에는 금융회사 수수료가 붙고, 돈이 묶입니다. 당장 쓸 돈이면 해지하고 세금을 내는 쪽이 맞을 수도 있습니다.
5. 계산기로 못 맞추는 경우
계산기는 위 식을 그대로 돌립니다. 그래서 회사 제도가 이 식과 다르면 숫자가 어긋납니다.
- DC형 퇴직연금: 회사가 매년 넣어 준 돈과 운용 수익이 곧 퇴직금입니다. 이 식이 아니라 퇴직연금 계좌 잔액을 보세요
- DB형 퇴직연금: 대체로 이 식과 같습니다
- 통상임금 비교, 휴직 기간 제외: 자고투 계산기는 이 두 예외를 자동으로 반영하지 않습니다
- 1년 미만 근무: 법정 퇴직금은 0원으로 나옵니다
계산하기 단추를 누르면 쿠팡 광고가 새 창으로 한 번 열리고, 원래 화면에 결과가 나옵니다. 고용노동부 홈페이지에도 퇴직금 계산기가 있으니 숫자가 다르게 나오면 두 곳을 맞대 보셔도 좋습니다.
퇴사 전에 회사 PC에 남은 개인 자료를 정리하실 거라면 회사 컴퓨터 감시, 회사가 볼 수 있는 여섯 가지와 개인 글을 둘 곳도 함께 보세요.
3줄 요약
- 퇴직금은 1일 평균임금 × 30 × 재직일수 ÷ 365, 월급 300만 원에 3년이면 약 881만 원입니다
- 퇴직소득세는 공제를 두 번 받고 근속연수로 나눠 1% 안팎, 3년이면 약 10만 원입니다
- 55세 전 퇴직이면 IRP로 받고, 나중에 연금으로 찾으면 세금이 30~40% 줄어듭니다
내 입사일과 월급으로 바로 보려면 퇴직금 계산기를 열어 보세요. 금액은 예상치이며 정확한 금액은 회사나 세무 전문가에게 확인하세요.
 수능 디데이
 사다리타기
 연봉계산기
 글자수 세기